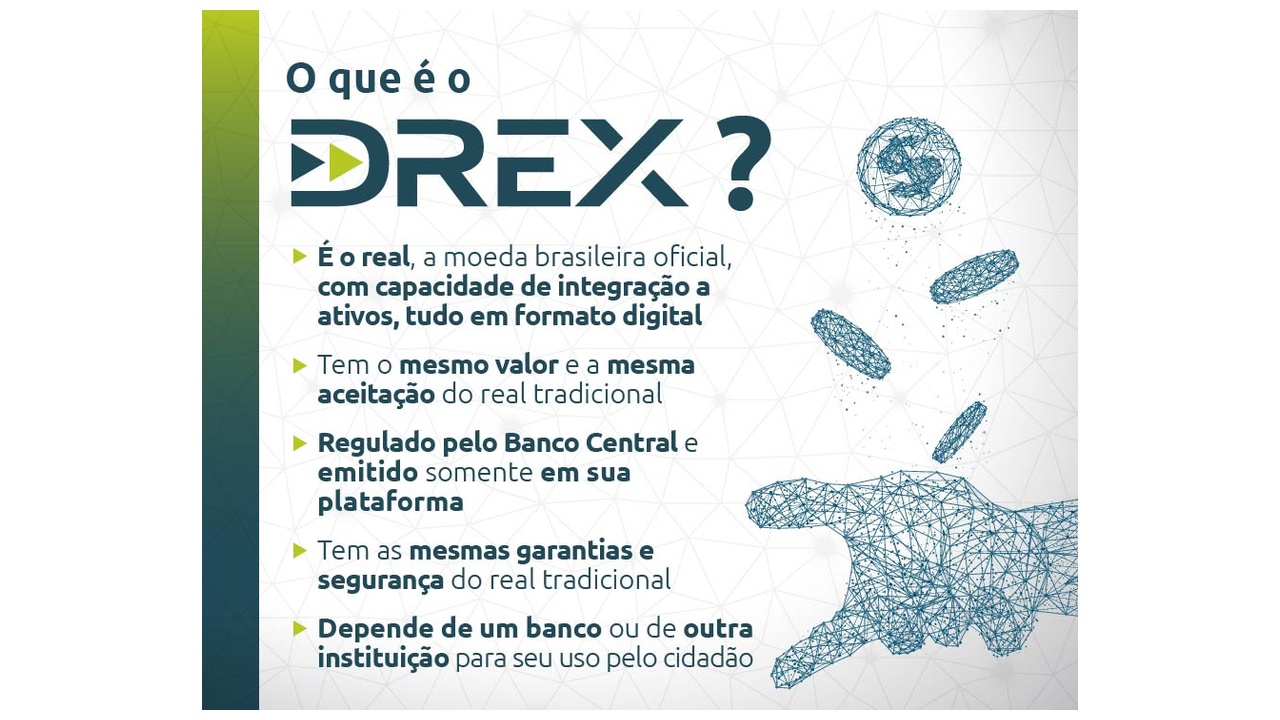
Diretrizes da Segunda Fase e o Papel do Drex no Sistema Financeiro Nacional
A Diretoria Colegiada do Banco Central do Brasil (BCB) oficializou, ainda nesta semana, um conjunto de diretrizes regulatórias e tecnológicas que delineiam a segunda fase de testes da moeda digital soberana, conhecida como Drex. Essa etapa representa, segundo a própria autoridade monetária, um salto de maturidade para o Sistema Financeiro Nacional (SFN), ao introduzir mecanismos de automação que vão além da simples transferência de recursos.
A decisão de avançar para essa fase foi tomada após a conclusão bem‑sucedida da primeira etapa, que já havia demonstrado a viabilidade técnica da infraestrutura de registro distribuído (DLT) para suportar o Real Digital. Agora, o foco recai sobre a capacidade de o Drex operar em ambientes de alta complexidade, onde a liquidação de operações financeiras exige não apenas rapidez, mas também segurança jurídica e conformidade com a legislação vigente.
A formalização das novas diretrizes traz consigo a responsabilidade de coordenar um ecossistema que inclui bancos tradicionais, fintechs inovadoras e cooperativas de crédito. Cada um desses agentes deverá integrar suas plataformas ao ambiente descentralizado, obedecendo a padrões técnicos definidos pelo BCB. O objetivo central é garantir que a rede seja suficientemente robusta para suportar transações bilaterais de grande porte, ao mesmo tempo em que mantém a interoperabilidade com os sistemas já consolidados, como o Pix.
Ao estabelecer um marco regulatório preliminar, o Banco Central sinaliza que a fase de testes não se limitará a experimentos pontuais, mas servirá de base para a futura publicação de normas definitivas. Essas normas, por sua vez, orientarão o início das primeiras operações do Drex destinadas ao público geral, marcando a transição de um projeto piloto para uma solução de pagamento de alcance nacional.
Contratos Inteligentes e Liquidação Atômica: O que Muda
O coordenador da iniciativa Drex no Banco Central, Fábio Araújo, destacou que a principal finalidade da nova fase consiste em testar a governança de transações bilaterais por meio de contratos inteligentes, ou smart contracts. Esses contratos são programas autoexecutáveis que codificam, de forma inequívoca, as condições sob as quais uma operação será concluída.
No contexto do Drex, a aplicação dos smart contracts visa concretizar o mecanismo de Delivery versus Payment (DvP), no qual a entrega de um ativo financeiro ocorre simultaneamente ao pagamento correspondente. Essa simultaneidade elimina o risco tradicional de liquidação, que costuma surgir quando as partes envolvidas não conseguem cumprir simultaneamente suas obrigações. Ao automatizar esse processo, o Drex dispensa intermediários operacionais que, em sistemas convencionais, introduzem atrasos e custos adicionais.
A liquidação atômica, conceito central dos smart contracts, garante que a operação seja concluída integralmente ou, em caso de falha, revertida de forma automática, preservando a integridade das partes. Essa característica é particularmente relevante para transações de alto valor, como a negociação de títulos públicos ou a cessão de crédito automotivo, onde a confiança nas contrapartes é essencial.
Além da eficiência operacional, a adoção de contratos inteligentes traz consigo a possibilidade de redução de custos de garantia. Como o risco de inadimplência é mitigado pela própria lógica programática, as exigências de colaterais podem ser ajustadas, tornando o acesso a crédito mais barato para pequenos e médios empreendedores. Essa democratização do crédito, impulsionada pela tecnologia, alinha-se ao objetivo maior do Banco Central de ampliar a inclusão financeira no país.
A Rede de Consórcios e a Tokenização de Ativos
Conforme o cronograma técnico aprovado pela Diretoria Colegiada, mais de 16 consórcios financeiros foram autorizados a participar das simulações da segunda fase. Esses consórcios reúnem instituições de diferentes perfis – bancos de grande porte, fintechs especializadas e cooperativas regionais – que, juntos, testarão a tokenização de ativos reais dentro da plataforma Drex.
A tokenização consiste na representação digital de ativos financeiros por meio de tokens que circulam na rede DLT. Na prática, isso significa que debêntures corporativas, títulos do Tesouro Direto e operações de cessão de crédito automotivo, com transferência imediata de gravame, poderão ser emitidas, negociadas e liquidadas de forma quase instantânea. Cada token carrega informações essenciais sobre o ativo subjacente, permitindo que sua propriedade seja transferida com a mesma segurança e transparência oferecidas pelos registros distribuídos.
A participação de múltiplos consórcios amplia a robustez dos testes, pois cada entidade traz consigo diferentes modelos de negócio, requisitos de compliance e perfis de risco. Essa diversidade permite ao Banco Central observar como a infraestrutura do Drex se comporta sob diferentes cargas operacionais e em cenários de alta volatilidade.
Além disso, a tokenização abre caminho para a emissão e negociação de títulos públicos de forma mais ágil, reduzindo a necessidade de intermediários tradicionais como corretoras e custodiante. A liquidação atômica, já descrita nos contratos inteligentes, garante que a transferência de propriedade dos tokens ocorra simultaneamente ao pagamento, eliminando atrasos que, em processos convencionais, podem levar dias úteis.
A expectativa do Banco Central, ao autorizar esses testes, é que a experiência acumulada sirva de alicerce para a criação de um mercado secundário de ativos tokenizados, onde investidores institucionais e pequenos empreendedores possam operar com maior eficiência e menor custo de transação.
Blindagem de Privacidade e Conformidade Legal
Um dos maiores desafios enfrentados pelo corpo de engenharia de software do BCB na construção da segunda fase do Drex foi conciliar a transparência inerente à tecnologia de registro distribuído (DLT) com as rígidas exigências do sigilo bancário constitucional e da Lei Geral de Proteção de Dados (LGPD).
Para atender a esse duplo imperativo, a autoridade monetária selecionou um conjunto de protocolos de computação multipartidária e provas de conhecimento zero (Zero‑Knowledge Proofs). Esses mecanismos criptográficos permitem que as partes comprovem a validade de uma transação sem revelar informações sensíveis subjacentes. Em termos práticos, isso significa que o registro da operação pode ser verificado por todos os participantes da rede, enquanto os detalhes pessoais e financeiros permanecem ocultos, garantindo a confidencialidade exigida pela legislação.
Os testes de estresse planejados envolvem a aplicação desses protocolos em diferentes cenários de carga, simulando tanto transações de baixo valor quanto operações de grande porte que demandam alta segurança. O objetivo é validar que a solução de privacidade não comprometa a integridade, a imutabilidade e a auditabilidade dos registros, pilares fundamentais da DLT.
O diretor de Organização do Sistema Financeiro e de Resolução do Banco Central enfatizou que o Drex não competirá com o Pix, mas atuará de forma complementar. Enquanto o Pix já revolucionou a transferência diária de recursos ao oferecer pagamentos instantâneos a custo quase zero, o Drex pretende atender a demandas de transações condicionadas de alto valor, onde a necessidade de garantias, compliance e privacidade são ainda mais críticas.
Ao garantir que a solução de privacidade esteja em plena conformidade com a LGPD, o Banco Central assegura que o Drex possa ser adotado por instituições que lidam com dados sensíveis, como bancos de varejo e plataformas de crédito, sem incorrer em riscos regulatórios. Essa abordagem reforça a confiança dos participantes do mercado e cria um ambiente propício para a expansão futura da moeda digital.
Integração ao Sistema Financeiro e Perspectivas Futuras
A conclusão da segunda fase de testes do Drex, conforme descrito no relatório final que será elaborado pelo Banco Central, servirá como base para a publicação do marco regulatório definitivo. Esse marco definirá as regras de operação, os requisitos de segurança e os procedimentos de governança que orientarão o início das primeiras operações do Drex destinadas ao público geral.
A integração do Drex ao ecossistema financeiro brasileiro tem implicações estratégicas de longo prazo. Ao possibilitar transações de alto valor com liquidação atômica, a moeda digital pode reduzir significativamente os custos operacionais associados a garantias e colaterais, tornando o crédito mais acessível a micro e pequenas empresas. Além disso, a tokenização de ativos públicos e privados cria novas oportunidades de investimento, permitindo que investidores institucionais e individuais acessem mercados antes restritos a grandes players.
Do ponto de vista regulatório, a experiência acumulada na segunda fase permitirá ao Banco Central calibrar mecanismos de supervisão que acompanhem a evolução tecnológica, sem sufocar a inovação. A ênfase em privacidade e conformidade com a LGPD demonstra o comprometimento da autoridade monetária em equilibrar a necessidade de transparência com a proteção dos dados dos usuários, um aspecto cada vez mais central nas discussões globais sobre moedas digitais de bancos centrais (CBDCs).
Por fim, a estratégia de posicionar o Drex como complementar ao Pix reforça a visão de um sistema financeiro híbrido, onde diferentes instrumentos digitais coexistem e se potencializam mutuamente. Enquanto o Pix continua a ser a solução de referência para pagamentos cotidianos, o Drex se destina a operar em nichos de mercado que exigem maior complexidade, como a negociação de títulos tokenizados, a cessão de crédito com gravame e outras operações que demandam alta segurança e privacidade.
Com a publicação iminente do marco regulatório e a preparação para o lançamento ao público, o Banco Central do Brasil sinaliza que o Drex está pronto para assumir um papel central na modernização do Sistema Financeiro Nacional, consolidando o país como um dos pioneiros na adoção de moedas digitais soberanas que aliam tecnologia de ponta, privacidade robusta e inclusão financeira.